Visa Pay
- 17.00 Avis
- 3,7
- Développeur
- Visa Inc
- Publié
- 11 sept. 2025
Captures d'écran
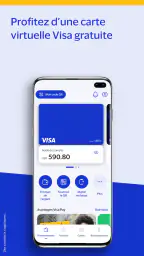
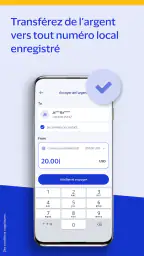
Visa Pay est une application financière qui m’a surtout intéressé par sa promesse simple : faciliter l’accès aux paiements numériques à partir d’un appareil mobile. Je l’ai abordée comme un outil destiné aux personnes qui veulent réduire les étapes entre leur carte Visa et un paiement numérique, plutôt que comme une application bancaire complète. Cette distinction est importante, car elle permet de comprendre rapidement ce qu’elle peut apporter au quotidien et ce qu’il vaut mieux continuer à gérer dans l’application de sa banque.
Développée par Visa Inc, l’application est gratuite et classée PEGI 3. Elle affiche une note moyenne de 3,7 sur 5, obtenue auprès d’environ 3 500 évaluateurs, tandis que son compteur d’installations dépasse le million. Ces chiffres donnent une idée de sa visibilité, mais ils ne remplacent pas une vérification pratique : dans les paiements, la fluidité dépend aussi du téléphone, de la connexion, du terminal utilisé et de la compatibilité du service associé.
Une expérience pensée pour aller vite sans devenir une banque mobile complète
Lors de mon utilisation, j’ai trouvé que l’intérêt de Visa Pay se situe moins dans la quantité d’outils proposés que dans la réduction des frictions autour du paiement numérique. Une application de ce type doit se faire oublier au bon moment : je ne veux pas parcourir plusieurs écrans quand je suis devant une caisse, ni devoir réfléchir à la procédure alors que la file avance. C’est sur cette attente de simplicité que le produit doit être jugé.
La version actuelle est la 2.2.3, et l’application demande au minimum Android 11. Ce prérequis la place dans une zone assez récente du parc Android. Pour moi, c’est à la fois un avantage et une limite. Un téléphone encore à jour a davantage de chances de proposer une expérience réactive, tandis qu’un appareil ancien ou resté sur une version antérieure du système ne pourra pas forcément l’utiliser. Avant de modifier ses habitudes de paiement, il faut donc vérifier la version Android installée.
Le premier point à retenir est que Visa Pay ne doit pas être confondu avec l’application de sa banque. Je ne m’attends pas à y retrouver tout l’historique de mon compte, des outils de budget, des virements ou une gestion complète de mes produits financiers. Son rôle est plus ciblé : soutenir l’accès aux paiements numériques. Pour quelqu’un qui cherche une application bancaire tout-en-un, cette orientation risque de paraître trop étroite.
Ce que la rapidité change réellement au quotidien
Dans un paiement mobile, la rapidité perçue ne dépend pas uniquement du lancement de l’application. Elle commence au moment où le téléphone est sorti de la poche et se termine lorsque le paiement est accepté. Chaque étape compte : retrouver le bon service, présenter l’appareil correctement, attendre la réponse du terminal et savoir immédiatement si l’opération a réussi. Une interface claire peut donc être plus utile qu’une longue liste de fonctions.
J’apprécie particulièrement cette logique pour les achats courants : une course rapide, un café, un trajet ou une petite dépense où sortir un portefeuille paraît disproportionné. Dans ce contexte, l’application a intérêt à rester lisible et directe. Si elle me demande trop d’attention, elle perd une partie de son avantage face à une carte physique ou à la solution de paiement déjà intégrée au téléphone.
Il faut toutefois garder une attente réaliste. Visa Pay peut aider à accéder au paiement numérique, mais elle ne peut pas rendre instantanée une connexion faible, un terminal lent ou une validation bancaire qui prend du temps. La sensation de vitesse sera donc variable selon l’endroit. Quand le réseau, le téléphone et le terminal répondent normalement, le parcours devrait sembler naturel ; dans une zone encombrée ou mal couverte, une solution de secours reste utile.
Les moments de forte sollicitation demandent une préparation simple
Les périodes les plus stressantes ne sont pas forcément celles où l’on paie le plus cher. C’est souvent lorsque plusieurs personnes attendent derrière soi, lorsque l’on porte des sacs ou lorsque l’on doit payer rapidement avant de monter dans un transport. Dans ces situations, je conseille de préparer son téléphone avant d’arriver à la caisse, de garder suffisamment de batterie et de ne pas attendre le dernier instant pour découvrir comment le paiement se lance.
Un autre cas concret est celui d’une sortie où l’on alterne plusieurs paiements dans un court laps de temps. Une application de paiement doit alors rester compréhensible après la première transaction, sans obliger l’utilisateur à reprendre ses repères. C’est aussi dans ces moments que l’on remarque les petits défauts : écran qui se verrouille, retour incertain après une validation ou hésitation sur le paiement réellement accepté. Je recommande de regarder le résultat affiché avant de ranger le téléphone, surtout si le terminal n’a pas donné un signal évident.
Pour les dépenses importantes, je préfère conserver une méthode alternative. Ce n’est pas une critique particulière contre Visa Pay : aucun paiement numérique ne devrait être l’unique solution quand la batterie est presque vide, que le réseau est instable ou que le terminal semble défaillant. Une carte compatible ou un autre moyen de paiement dans le portefeuille apporte une tranquillité que l’application seule ne peut pas garantir.
Stabilité et récupération après un incident
La stabilité est plus importante que l’effet de nouveauté dans cette catégorie. Une application financière peut sembler excellente pendant une utilisation tranquille, puis devenir frustrante si elle ne permet pas de comprendre rapidement ce qui s’est passé après une interruption. En pratique, je juge surtout trois choses : la clarté du retour après le paiement, la possibilité de reprendre après une fermeture accidentelle et l’absence de confusion entre une opération en attente et une opération refusée.
Je conseille de ne pas relancer immédiatement un paiement si le premier essai paraît bloqué sans vérifier le terminal ou le reçu. Un second passage trop rapide peut créer un doute inutile, voire une double autorisation temporaire selon le fonctionnement du commerçant et de l’émetteur de la carte. Le bon réflexe est de patienter un instant, de demander confirmation au personnel et de consulter ensuite l’application bancaire habituelle si la situation reste ambiguë. Visa Pay facilite le geste de paiement, mais la banque reste souvent le meilleur endroit pour suivre le compte.
Cette séparation des rôles est un point pratique que l’on oublie facilement. Si je cherche à savoir pourquoi une transaction a été refusée, à contester une opération ou à consulter un relevé détaillé, je me tourne vers l’émetteur de ma carte. Si je cherche à effectuer un paiement numérique avec moins de manipulations, Visa Pay peut être plus pertinente. Savoir vers quel outil se diriger évite de perdre du temps dans la mauvaise interface.
La note moyenne de 3,7 montre une réception correcte mais pas unanimement enthousiaste. Je la lis comme un signal de prudence plutôt que comme une condamnation. Les applications de paiement sont sensibles aux différences de téléphone, de version Android, de banque et de terminal. Une expérience satisfaisante pour une personne peut être moins convaincante pour une autre, notamment si son appareil est ancien ou si son établissement ne propose pas le même niveau de prise en charge.
Les contraintes liées au téléphone et au système
Le minimum Android 11 est la contrainte la plus concrète pour l’installation. Si mon téléphone fonctionne avec une version plus ancienne, je ne peux pas compter sur cette application comme solution principale. Dans ce cas, une option déjà prise en charge par le fabricant du mobile, une carte physique ou l’outil proposé par la banque peut être plus réaliste. Il vaut mieux le savoir avant de partir faire des achats en pensant pouvoir payer avec son téléphone.
La puissance du téléphone joue aussi sur le confort général, même si elle ne suffit pas à expliquer toute la performance. Un appareil récent et bien entretenu devrait être plus agréable pour ouvrir une application financière, revenir de l’écran de verrouillage et gérer les changements entre applications. À l’inverse, un mobile saturé, très ancien ou presque déchargé ajoute des délais qui peuvent être attribués à tort à Visa Pay.
Je recommande également de garder le système et l’application dans un état raisonnablement à jour, sans transformer cela en règle absolue. Les mises à jour peuvent améliorer la compatibilité, mais elles peuvent aussi modifier légèrement les écrans et les habitudes. Après une mise à jour, je préfère effectuer un petit paiement dans une situation sans pression avant de compter entièrement sur le nouveau parcours lors d’un déplacement ou d’un achat urgent.
Le téléphone doit enfin rester un objet utilisable dans le monde réel. Une coque trop épaisse, un écran difficile à réveiller, une batterie vieillissante ou un appareil rangé au fond d’un sac peuvent rendre le paiement moins pratique. Ce sont des détails simples, mais ils comptent davantage qu’une promesse générale de paiement numérique. Une bonne configuration physique améliore souvent la sensation de rapidité plus sûrement qu’une modification dans les réglages.
Pour quels utilisateurs Visa Pay a du sens
Je la conseillerais d’abord à une personne qui utilise déjà une carte Visa et veut explorer une manière plus numérique de payer, sans rechercher une nouvelle banque. Elle peut aussi convenir à quelqu’un qui préfère garder son application bancaire pour le suivi du compte et utiliser un outil séparé pour le geste de paiement. Cette organisation évite de mélanger consultation financière, gestion administrative et achat quotidien.
Elle peut également intéresser les utilisateurs qui changent souvent de lieu et veulent limiter le nombre d’objets transportés. Dans un environnement où le paiement sans contact est bien accepté, le téléphone devient un support pratique. Mais je ne présenterais pas l’application comme une garantie universelle : l’acceptation dépend toujours du commerçant, du terminal, de la configuration du compte et des conditions techniques du moment.
En revanche, je la déconseille à quelqu’un qui attend une application bancaire complète, un outil de suivi budgétaire détaillé ou une gestion centralisée de plusieurs comptes. Elle n’est pas non plus le meilleur choix pour une personne qui utilise un appareil sous Android 11, qui refuse de dépendre d’un téléphone pour payer ou qui voyage dans des situations où la recharge et la connectivité sont incertaines.
Pour ces profils, la carte physique reste souvent plus prévisible. Une application bancaire peut aussi être préférable si elle propose déjà un parcours de paiement satisfaisant et que l’utilisateur veut éviter de multiplier les outils. Le meilleur choix n’est pas forcément celui qui ajoute une application, mais celui qui réduit réellement les étapes dans la vie de la personne concernée.
Comparaison avec les solutions habituelles
Face à une carte Visa classique, Visa Pay apporte surtout la commodité du téléphone. Je peux sortir un seul appareil au lieu de chercher une carte, mais j’accepte en échange une dépendance à la batterie, au système et au bon fonctionnement du mobile. La carte gagne en simplicité mécanique, tandis que l’application gagne en intégration avec une habitude numérique.
Face à l’application de ma banque, le choix dépend de l’objectif. L’outil bancaire est généralement le point de référence pour consulter les opérations, comprendre un refus ou gérer le compte. Visa Pay se place plutôt du côté du paiement lui-même. Utiliser les deux peut être cohérent, mais cela signifie aussi apprendre deux parcours et savoir lequel ouvrir selon le besoin.
Face à la solution de paiement intégrée au téléphone, l’avantage de Visa Pay dépendra de la compatibilité réelle avec mon appareil et ma carte. Je ne choisirais pas automatiquement une application séparée si le système propose déjà une expérience stable et familière. En revanche, si Visa Pay correspond mieux à mon écosystème de carte ou à mon usage, elle peut devenir l’outil le plus naturel. C’est une décision pratique, pas une question de prestige technologique.
Un conseil utile consiste à comparer le nombre d’actions nécessaires dans une situation réelle, plutôt que de comparer uniquement les interfaces. Je testerais le réveil du téléphone, l’accès au paiement, le retour après validation et la compréhension du résultat. Cette petite vérification révèle rapidement si l’application apporte un vrai gain ou si elle ajoute simplement une couche entre la carte et le terminal.
Mon verdict sur la performance et l’usage quotidien
Après l’avoir considérée sous l’angle de la vitesse, de la stabilité et de la récupération, je vois Visa Pay comme une application spécialisée, intéressante quand elle s’insère naturellement dans la routine de paiement. Sa gratuité facilite l’essai, et son orientation vers les paiements numériques est suffisamment claire pour que l’on comprenne son intérêt sans la confondre avec une banque mobile.
Mon appréciation reste mesurée. La performance ressentie dépend fortement du téléphone, de la connexion et du terminal, tandis que la compatibilité minimale avec Android 11 exclut certains appareils. En cas d’incident, il faut aussi savoir faire la différence entre le rôle de l’application et celui de la banque. Ces limites ne rendent pas l’outil inutile, mais elles empêchent d’en faire son unique moyen de paiement.
Mon conseil est de l’adopter comme une option pratique, pas comme un remplacement absolu de la carte ou de l’application bancaire. Si votre téléphone est compatible, si vous utilisez une carte Visa et si vous cherchez un accès plus direct au paiement numérique, l’essai peut être pertinent. Testez-la d’abord dans une situation ordinaire, gardez une solution de secours et observez surtout la facilité de récupération après un paiement interrompu. Dans ces conditions, Visa Pay peut devenir un complément efficace et discret ; pour les utilisateurs qui veulent une gestion financière complète ou une indépendance totale vis-à-vis du téléphone, une autre solution restera plus adaptée.
Au final, je retiens une expérience dont la valeur vient de la simplicité recherchée plutôt que d’un grand nombre de fonctions. Visa Pay s’adresse à ceux qui veulent rapprocher leur carte Visa du paiement numérique tout en conservant leur banque pour le suivi et la gestion. Son intérêt est réel dans les achats quotidiens, mais il dépend d’un environnement compatible et d’attentes raisonnables. C’est cette approche équilibrée qui me paraît la plus honnête pour décider de l’installer.
Points forts
- Paiements sans contact pratiques chez les commerçants compatibles.
- Suivi des dépenses et des transactions directement depuis l’application.
- Alertes rapides pour mieux repérer les opérations inhabituelles.
- Gestion simplifiée de plusieurs cartes Visa depuis un même espace.
- Interface claire
- adaptée aux utilisateurs peu familiers avec les services bancaires.
Limitations
- Certaines fonctions dépendent de la banque émettrice de la carte.
- Une connexion internet est souvent nécessaire pour actualiser les informations.
- Les délais de mise à jour des transactions peuvent varier selon les établissements.
- La compatibilité avec certains appareils ou services mobiles peut être limitée.
- Des frais peuvent s’appliquer selon les conditions de la carte ou de la banque.
Questions Fréquemment Posées
Qu’est-ce que Visa Pay et à quoi sert cette application ?
Visa Pay est une application mobile conçue pour faciliter la gestion et l’utilisation de services de paiement associés à Visa. Selon votre pays, votre banque et la version disponible, elle peut permettre de consulter certaines informations, d’effectuer des paiements, de gérer des cartes ou d’accéder à des offres partenaires. Les fonctionnalités exactes peuvent donc varier. Avant le téléchargement, vérifiez que l’application est bien publiée par un éditeur officiel et compatible avec votre établissement bancaire.
Visa Pay est-elle gratuite à télécharger et à utiliser ?
Le téléchargement de Visa Pay peut être gratuit sur Android et iOS, mais cela ne signifie pas que toutes les opérations sont sans frais. Votre banque, l’émetteur de la carte ou le prestataire de paiement peut appliquer des commissions pour certains transferts, paiements, conversions de devises ou retraits. L’application peut également nécessiter une connexion Internet et entraîner une consommation de données mobiles. Consultez les conditions tarifaires avant toute transaction.
L’application Visa Pay est-elle sécurisée pour les paiements et les données personnelles ?
Visa Pay peut intégrer plusieurs protections, comme la connexion sécurisée, la vérification d’identité, les notifications de transaction et l’authentification renforcée. Toutefois, la sécurité dépend aussi de votre téléphone, de votre banque et de vos habitudes. Utilisez uniquement la version officielle, activez le verrouillage de l’appareil, évitez les réseaux Wi-Fi publics pour les paiements et ne communiquez jamais vos codes, mots de passe ou codes de validation à un tiers.
Faut-il posséder une carte Visa ou un compte bancaire compatible pour utiliser Visa Pay ?
Dans la plupart des cas, l’utilisation complète de Visa Pay nécessite une carte Visa, un compte auprès d’une banque participante ou un service compatible dans votre région. Certaines fonctions peuvent être accessibles sans carte, tandis que d’autres exigent une vérification d’identité ou l’association d’un moyen de paiement. Les conditions varient selon le pays et le partenaire financier. Vérifiez donc la compatibilité de votre carte avant l’installation.
Que faire si un paiement échoue ou si mon compte Visa Pay est bloqué ?
En cas d’échec, commencez par vérifier votre connexion Internet, la validité de la carte, le solde disponible et les éventuelles limites fixées par votre banque. Évitez de répéter l’opération plusieurs fois si une somme semble déjà avoir été débitée. Consultez l’historique dans l’application, puis contactez directement votre banque ou le support officiel Visa Pay. Ne faites jamais appel à un service trouvé sur un forum ou à une personne demandant vos codes de sécurité.


